
رسخ بنك بوبيان مجدداً مكانته الرائدة في الخدمات المصرفية الرقمية، بحصوله على ثلاث جوائز مرموقة من مجلة «غلوبل فاينانس» العالمية ضمن جوائزه التي تمنحها سنوياً لأكثر المؤسسات المالية والمصرفية تميزاً وابتكاراً لعام 2026، في إنجاز يعكس تكامل تجربته الرقمية وقدرته على توظيف الابتكار والتقنيات الحديثة لتلبية احتياجات مختلف شرائح العملاء. وحصل «بوبيان» على جائزة «أفضل بنك إسلامي للخدمات المصرفية الرقمية» في الكويت، وجائزة «البنك الأكثر ابتكاراً للخدمات المصرفية الرقمية» في الكويت، إلى جانب جائزة «أفضل بنك للخدمات المصرفية الرقمية للأعمال الصغيرة والمتوسطة»في الكويت. وتكتسب الجوائز الثلاث أهمية خاصة لما تمثّله من تكريم قطاعات ومجالات متكاملة ضمن منظومة «بوبيان» الرقمية، تبدأ من ريادته في المصرفية الإسلامية الرقمية، وتمتد إلى الابتكار في تجربة الخدمات المصرفية الشخصية، وتطوير منصة متخصصة تلائم احتياجات الشركات الصغيرة والمتوسطة، بما يعكس اتساع نطاق التحول الرقمي عبر مختلف قطاعات البنك. وفي تعليقه على هذا الإنجاز، أعرب الرئيس التنفيذي للخدمات المصرفية الشخصية والخاصة والرقمية في بنك بوبيان عبدالله التويجري، عن اعتزازه بهذا التقدير العالمي، مؤكداً أن تكامل الجوائز الثلاث يعكس قدرة استراتيجية البنك على تقديم قيمة ملموسة وتجربة مصرفية أكثر ابتكاراً، من خلال الاستثمار في البنية التكنولوجيةواستخدامات الذكاء الاصطناعي والبيانات الضخمة ورفع كفاءة العمليات بالتوازي مع الاستثمار في الموارد البشرية، بصورة تتماشى مع احتياجات العملاء وتواكب التحولات المتسارعة في القطاع المالي. ريادة مصرفية إسلامية رقمية وأكد التويجري أن جائزة «أفضل بنك إسلامي للخدمات المصرفية الرقمية» في الكويت تحمل أهمية خاصة، كونها تعكس مواصلةريادة «بوبيان» في تقديم تجربة تجمع بين الالتزام بمبادئ الشريعة الإسلامية والتطور المستمر في الحلول والتقنيات المصرفية، بما يعزز جودة الخدمات ويرفع كفاءة الأداء ويدعم جاهزية البنك للمرحلة المقبلة من تطور العمل المصرفي. وأضاف أن ريادة المصرفية الإسلامية الرقمية في «بوبيان» تستند إلى رؤية متكاملة تجمع بين الابتكار والتميز المؤسسي والتطوير المستمر، وتتيح للعملاء الوصول إلى الخدمات وإتمام معاملاتهم بسهولة وأمان، مؤكداً أن هذا التكامل يمثل جزءاً أساسياً من هوية «بوبيان» ومسار تطوره. وأوضح أن «بوبيان» يحرص على تطوير بنيته التحتية الرقمية لتكون أكثر مرونة وقابلية للتوسع، بما يدعم تحديث أنظمته الأساسية ومنصاته الرقمية، ويسهم في تسريع طرح منتجات جديدة ومتطورة تتكامل مع حلوله الحالية، وهذا ما تعكسه شمولية الجوائز التي حققها البنك في التحول الرقمي وقدرته على تقديم تجارب تلبي اختلاف احتياجات العملاء، ضمن رؤية واحدة تطوير تجارب تتناسب مع اختلاف احتياجات كل عميل، ضمن رؤية واحدة تجعل السهولة والأمان والقيمة المقدمة جوهر كل خدمة. وأكد أن نجاح التجربة المصرفية الإسلامية الرقمية يرتبط بقدرتها على تقديم خدمات عصرية وموثوقة تحافظ على جوهر العمل المصرفي الإسلامي وتستفيد في الوقت نفسه من إمكانات التكنولوجيا، وهو ما نحرص على ترسيخه في مختلف مراحل تصميم الخدمات وتقديمها. الابتكار.. ركيزة النمو وأوضح التويجري أن جائزة «البنك الأكثر ابتكاراً للخدمات المصرفية الرقمية» تعكس تميز «بوبيان» في تطوير تجربة العميل، وربط الخدمات ضمن مسارات أكثر ترابطاً، بما يمنح العملاء قدرة أكبر على إدارة احتياجاتهم المصرفية في الوقت والطريقة المناسبين لهم. وأضاف أن الابتكار يمثل جزءاً أساسياً من هوية «بوبيان» المؤسسية، مستنداً إلى بنية تكنولوجية متطورة وبيئة عمل تشجع على التفكير الإبداعي، إلى جانب المتابعة المستمرة لتوقعات العملاء وأنماط استخدامهم للخدمات المالية، وتحويلها إلى تجارب أكثر سهولة وسرعة ومرونة. وأشار إلى أن «بوبيان» انتقل بمسيرته الرقمية إلى مرحلة أكثر تقدّماً من خلال استراتيجية متكاملة للتحول إلى مؤسسة مصرفية مدعومة بالذكاء الاصطناعي، تستند على تكامل التكنولوجيا والموارد البشرية والعمليات، وتستهدف تطوير حالات استخدام تحقق قيمة للعملاء، وترفع كفاءة الأداء، وتدعم قدرة فرق العمل على الابتكار واتخاذ قرارات أكثر فاعلية. وتابع التويجري أن التوسّع في استخدام الذكاء الاصطناعي يجري ضمن إطار واضح للحوكمة والاستخدام المسؤول، بما يحافظ على خصوصية البيانات وأمنها، ويضمن توظيف التقنيات الحديثة في المجالات الأكثر تأثيراً على تجربة العملاء وكفاءة نموذج العمل. وأضاف أن ما نشهده حالياً من اعتماد متزايد على القنوات الرقمية باعتبارها نقطة التواصل الأساسية مع البنك يرفع سقف التوقعات، ويتطلب مواصلة تطوير خدمات أكثر استباقية وتخصيصاً وقدرة على التكيف مع احتياجات كل عميل، مع الحفاظ على أعلى مستويات الثقة والأمان وسهولة الاستخدام. حلول رقمية تدعم نمو الأعمال وأكد أن جائزة «أفضل بنك للخدمات المصرفية الرقمية للأعمال الصغيرة والمتوسطة» في الكويت، تؤكد أن تطوير تجربة رقمية متخصصة لهذه الشريحة يمثل محوراً رئيسياً في استراتيجية «بوبيان»، موضحاً أن المنصة توفر منظومة متكاملة من الخدمات المصرفية المتماشية تماماً معاحتياجات عملاء المصرفية للأعمال في إدارة عملياتهم اليومية وإدارتها بكفاءة عالية، بما يمنحهم مزيداً من الوقت والمرونة للتركيز على تطوير أعمالهم والتوسع فيها. وأشار التويجري إلى أن الإقبال المتزايد على الخدمات الرقمية يعكس التحول في طريقة إدارة أصحاب الأعمال لاحتياجاتهم المصرفية، ويؤكد أهمية مواصلة الاستثمار في منصات تجمع بين سهولة الوصول وكفاءة التنفيذ وتنوع الحلول. وأكد أن دور «بوبيان» في هذا القطاع يمتد إلى بناء تجربة مصرفية أكثر تكاملاً، تجمع بين الخبرة المصرفية والحلول الرقمية والشراكات الاستراتيجية، بما يوسع الخيارات المتاحة أمام أصحاب المشاريع ويدعم قدرتهم على النمو في بيئة أعمال تتجه بصورة متسارعة نحو الاقتصاد الرقمي. واختتم التويجري تصريحه بالتأكيد على أن هذا الإنجاز يعكس تكامل الجهود في مختلف قطاعات البنك، وما تمتلكه من خبرات وقدرات أسهمت في تحويل الرؤية الرقمية إلى خدمات وتجارب تحقق قيمة مستدامة للعملاء، موجهاً الشكر إلى جميع فرق العمل في «بوبيان» على دورهم في مواصلة مسيرة التطوير ورفع سقف الطموح في المرحلة المقبلة. معايير عالمية واعتمدت مجلة «غلوبل فاينانس» في تقييمها على مجموعة من المعايير، شملت فاعلية الاستراتيجية الرقمية في تطوير تجربة العملاء، ونمو استخدام القنوات والخدمات الرقمية، وتنوع المنتجات والحلول المُقدمة، والقيمة الملموسة للمبادرات الرقمية، إلى جانب تصميم المواقع والتطبيقات وكفاءتها وسهولة استخدامها. ويُضاف هذا التكريم إلى سجل «بوبيان» من الجوائز العالمية في مجالات الابتكار والخدمات المصرفية الرقمية، تأكيداً لنهجه الاستباقي في مواكبة التحولات التقنية وتطوير نموذج مصرفي أكثر ذكاءً ومرونة، بما يعزز مكانته بين أبرز المؤسسات المصرفية الإسلامية الرقمية.
نظم بنك وربة دورة تدريبية متخصصة بالتعاون مع الإدارة العامة للدفاع المدني بوزارة الداخلية، تناولت خطط الإخلاء وإجراءات السلامة وآليات التعامل مع الحالات الطارئة، وذلك في برج الراية، بمشاركة عدد من موظفي البنك وحضور مسؤولي الإخلاء وممثلي «الدفاع المدني»، في إطار جهود البنك المستمرة لتعزيز منظومة الأمن والسلامة المهنية، ورفع مستوى الجاهزية والاستعداد للتعامل مع مختلف الظروف الطارئة. وجاء تنظيم هذه الدورة ضمن نهج «وربة» الرامي إلى تطوير إجراءات السلامة المؤسسية، وتعزيز الوعي العملي لدى الموظفين بمتطلبات الإخلاء السليم، والتعريف بالإجراءات الواجب اتباعها عند وقوع أي طارئ، بما يسهم في توفير بيئة عمل آمنة تحافظ على سلامة الموظفين والزوار، وتدعم استمرارية الأعمال وفق أعلى معايير السلامة والوقاية. تعزيز الجاهزية بهذه المناسبة، صرحت رئيسة مجموعة الموارد البشرية والخدمات العامة في البنك معالي عبدالله الرشيد بأن «سلامة الموظفين والمتعاملين تمثل أولوية أساسية ضمن منظومة العمل المؤسسي في بنك وربة، ونحرص باستمرار على تطوير إجراءات الأمن والسلامة وتعزيز ثقافة الوقاية والاستعداد، انطلاقاً من مسؤوليتنا تجاه توفير بيئة عمل آمنة ومستقرة». وأضافت الرشيد أن تنظيم هذه الدورة بالتعاون مع «الدفاع المدني» يأتي تأكيداً لأهمية التكامل مع الجهات الحكومية المختصة، والاستفادة من خبراتها وإرشاداتها الفنية في رفع مستوى الوعي بإجراءات السلامة، وتدريب الموظفين على التعامل الصحيح مع حالات الطوارئ، لا سيما ما يتعلق بخطط الإخلاء وآليات تنفيذها بكفاءة وانضباط. وأشارت إلى أن الاستعداد المسبق والتدريب المستمر يشكلان عنصرين أساسيين في الحد من المخاطر، إذ لا تقتصر منظومة السلامة الفاعلة على توافر التجهيزات والمعدات، بل تمتد لتشمل معرفة الأفراد بمسؤولياتهم وإلمامهم بالإجراءات الصحيحة التي ينبغي اتباعها، بما يضمن سرعة الاستجابة وحسن التصرف عند الحاجة. وتضمنت الدورة استعراضاً للإجراءات المعتمدة في خطط الإخلاء، والتعريف بآليات الاستجابة للحالات الطارئة، إلى جانب توضيح الأدوار والمسؤوليات المرتبطة بعملية الإخلاء، وأهمية الالتزام بالتعليمات الصادرة عن الجهات المختصة، والتعرف على مسارات الخروج ونقاط التجمع والإجراءات التنظيمية المصاحبة لها. كما أتاحت الدورة للمشاركين فرصة الاستفادة من الخبرات والإرشادات التي يقدمها المختصون في الإدارة العامة للدفاع المدني، والتعرف على الممارسات السليمة التي تسهم في تعزيز سرعة الاستجابة، وتفادي الارتباك، وضمان التعامل المنظم مع مختلف السيناريوهات المحتملة. ويعكس هذا التعاون حرص «وربة» على توثيق شراكته مع الجهات المعنية بالسلامة العامة، والاستفادة من خبراتها المتخصصة في تطوير بيئة العمل وتعزيز كفاءة الإجراءات الوقائية والاحترازية. وأكدت أن البنك يواصل العمل على ترسيخ ثقافة السلامة والمسؤولية المشتركة بين مختلف قطاعات البنك، من خلال المبادرات والبرامج التدريبية التي تستهدف رفع كفاءة الموظفين وتعزيز وعيهم بالمتطلبات والإجراءات الوقائية، مشددة على أن الالتزام بمعايير السلامة مسؤولية مشتركة تتطلب التعاون والوعي والاستعداد المستمر. واختتمت الرشيد تصريحها بالتأكيد على تقدير «وربة» لجهود وزارة الداخلية، ممثلة بالإدارة العامة للدفاع المدني، وتعاونها في تنفيذ هذه الدورة، مشيرة إلى أن البنك سيواصل تعزيز مبادراته الهادفة إلى تطوير بيئة العمل والارتقاء بإجراءات الأمن والسلامة، بما يتماشى مع رؤيته في تبني أفضل الممارسات المؤسسية، وتوفير بيئة آمنة ومستدامة لموظفيه وعملائه وزواره.
أكد بيت التمويل الكويتي أن البنوك الكويتية توفر مجموعة متنوعة من الفرص الاستثمارية التي تساعد العملاء على تنمية مدخراتهم، والحصول على عوائد جيدة بمخاطر محدودة ومحسوبة، وفي إطار تنظيمي واضح من المسؤولية القانونية والادارية. وأشار «بيت التمويل»، في بيان صحافي ضمن جهوده في دعم حملة «لنكن على دراية» لنشر الوعي المصرفي بالتعاون مع بنك الكويت المركزي واتحاد مصارف الكويت، إلى أن البنوك بما تطرحه من فرص استثمارية مع خضوعها لرقابة بنك الكويت المركزي، تمثل الخيار الآمن والمستقر للراغبين في استثمار مدخراتهم وأموالهم، بجانب الشركات والجهات الرسمية الأخرى المرخصة والخاضعة لرقابة ومتابعة الهيئات المعنية بحماية الاقتصاد الوطني والتعاملات المالية والأنشطة الاستثمارية. وتوفر البنوك الكويتية خدمات ومنتجات مختلفة للاستثمار الآمن، تغني عن الدخول في أنشطة استثمارية مع جهات مجهولة تقدم وعودا بتدفقات مالية مزعومة من وراء مشاريع إن لم تكن وهمية فهي غير آمنة ومخاطرها عالية جدا، في وقت تساعد البنوك الراغبين في استثمار أموالهم ومدخراتهم على تحقيق أفضل العوائد من خلال أدوات استثمارية تتسم بالتنوع وتناسب مختلف القدرات والامكانيات للراغبين في الاستثمار، تدار باحترافية من قبل كوادر مهنية متخصصة، وتخضع لسلطات وتعليمات ومتابعة الجهات الرقابية متعددة المستويات. ومن أبرز أنواع الاستثمار الذي تطرحه البنوك، «الودائع الاستثمارية» وفيها يقوم البنك باستثمارايداعات العملاء لتحقيق افضل العوائد خلال فترات زمنية معينة، ويحق للعملاء استرداد مبلغ الوديعة بعد مرور الفترة المحددة في العقد، كما تتيح «الصناديق الاستثمارية» تنمية اموال المساهيمن فيها مقابل رسوم محددة، وتتنوع مجالات استثمار الصناديق لتشمل «الأسهم والسندات والبضائع وأسواق النقد وغيرها» وتخضع الصناديق الاستثمارية للبنوك لرقابة وترخيص هيئة أسواق المال، وتتميز «حسابات التوفير الاستثمارية» التي تقدم هي الاخرى ارباحا لعملائها، بإمكانية السحب من الحساب والإيداع فيه بأي وقت. كما تلعب «خطط الاستثمار قصيرة وطويلة الأجل» دورا في مساعدة العملاء على سد الاحتياجات المستقبلية لهم ولأسرهم، مثل تعليم الأبناء، إطلاق مشروع شخصي، أو عند التقاعد أو غير ذلك، من خلال ادخار الأموال في حساب مصرفي بشكل منتظم واستثمارها لتحقيق العوائد، لتكون جاهزة عند انتهاء الفترة. وحذر بيت التمويل الكويتي جمهور العملاء من الانخراط في الاستثمارات عالية المخاطر التي يجري الترويج لها مؤخرا، ولا تخضع لجهة رقابية تنظم عملها، وتضع القوانين التي تضمن للمستثمر الحماية، فيما يزيد انتشار الكثير من الشركات الوهمية وعمليات الاحتيال عبر الإعلانات التي تروج لأرباح سريعة وعالية بلا حماية، داعيا إلى عدم التفاعل مع الاتصالات وتجاهل الإعلانات والرسائل النصية والإلكترونية مجهولة المصدر، مع الاستعانة بذوي الخبرة من المختصين عند اتخاذ قرار الاستثمار.
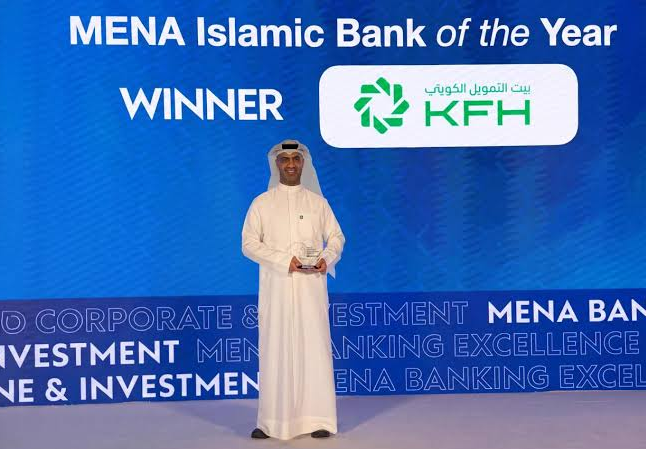
الكويت - حصد بيت التمويل الكويتي جائزة «بنك العام على مستوى البنوك الإسلامية في الشرق الأوسط وشمال أفريقيا 2026» ضمن جوائز التميز المصرفي للشركات والاستثمار التي تنظمها مجلة MEED العالمية، في إنجاز يؤكد مكانة البنك الرائدة إقليمياً وعالمياً في مختلف المجالات المصرفية، وريادته في صناعة التمويل الاسلامي، ونجاحه في تقديم حلول مصرفية مبتكرة وتجربة مصرفية متكاملة لعملائه. وتعكس الجائزة نجاح بيت التمويل الكويتي في مواصلة تطوير نموذج أعمال متكامل يجمع بين الخبرة المصرفية العريقة والابتكار المستمر في المنتجات والخدمات والحلول المالية، بما يلبي احتياجات مختلف شرائح العملاء، ويدعم الشركات والمؤسسات في تنفيذ خططها التمويلية والاستثمارية بكفاءة ومرونة. وجرى تتويج بيت التمويل الكويتي بالجائزة خلال الحفل الذي أُقيم في دبي، بالتزامن مع أسبوع دبي للمستقبل المالي (Dubai Future Finance Week)، بمشاركة نخبة من قادة القطاع المالي والمصرفي وصناع القرار والخبراء من مختلف أنحاء المنطقة، حيث تسلم الجائزة المدير التنفيذي لمركز خدمات العلاقات العامة والتواصل الاجتماعي في بيت التمويل الكويتي، عبدالله السيف. ويمثل هذا التتويج تقديراً لمسيرة بيت التمويل الكويتي الرائدة في ترسيخ مكانة الصيرفة الإسلامية وتعزيز دورها في تمويل الأنشطة الاقتصادية والاستثمارية، من خلال تقديم حلول مصرفية وتمويلية متخصصة تواكب تطورات الأسواق وتلبي احتياجات الشركات والمؤسسات الاستثمارية وتطلعات عملائها» ويعكس اختيار بيت التمويل الكويتي «بنك العام على مستوى البنوك الإسلامية في الشرق الأوسط وشمال أفريقيا» لعام 2026 مكانته كإحدى أكبر المؤسسات المالية الإسلامية في العالم، وما يتمتع به من ملاءة مالية قوية وأداء تشغيلي متميز. وقد انعكس ذلك في تحقيق أعلى الأرباح على مستوى القطاع المصرفي والسوق الكويتي، حيث حقق البنك صافي أرباح للمساهمين حتى نهاية الربع الثالث من 2026 بلغ 523.4 مليون دينار كويتي، بنسبة نمو 6.2% مقارنة بنفس الفترة من العام السابق، فيما ارتفع صافي إيرادات التشغيل حتى نهاية الربع الثالث من 2026 إلى 1,004.7 مليون دينار كويتي، محققًا نموًا بنسبة 11.7%، إلى جانب نجاح البنك في تنفيذ استراتيجيته الهادفة إلى تسريع وتيرة التحول الرقمي، وتطوير منتجات وخدمات مصرفية مبتكرة ترتقي بتجربة العملاء وتعزز تنافسيته في الأسواق، ومواصلة تحقيق النمو المستدام. - هذا و يواصل بيت التمويل الكويتي تعزيز حضوره المحلي والاقليمي والعالمي مستنداً إلى خبراته المتراكمة وانتشاره الجغرافي الواسع، من خلال شبكة تضم أكثر من 600 فرع في نحو 10 دول حول العالم، الى جانب ما يمتلكه من قدرات متقدمة في هيكلة الحلول التمويلية، وبناء الشراكات، وإدارة العلاقات مع العملاء، وتقديم خدمات مصرفية واستثمارية تلائم طبيعة أعمالهم وخططهم التوسعية.
جدة - عقد مجلس المديرين التنفيذيين للبنك الإسلامي للتنمية اجتماعه الثامن والستين بعد المائة الثالثة (368) في جدة، وذلك برئاسة الدكتور محمد سليمان الجاسر، رئيس البنك الإسلامي للتنمية. وقد وافق على حزمة جديدة من التمويلات الإنمائيّة قدرها 938 مليون دولار أمريكي لدعم مشاريع محدِثة للتغيير في مجالات الطاقة والزراعة والصحة والنقل وإمدادات المياه والصرف الصحي في ستة بلدان أعضاء. وتسلِّط هذه الاعتمادات الضوء على التزام البنك المستمر بتحويل الأهداف الإنمائية إلى تأثير ملموس، يشمل إنارة المنازل بفضل طاقة نظيفة، ومساعدة المزارعين على تطوير معايِشَ أكثر إنتاجية وقدرةً على الصمود، وحماية الأطفال من الأمراض الممكن تفاديها، وتحسين الربط الطُّرقيّ، وتوسيع نطاق الحصول على المياه الصالحة للشرب وخدمات الصرف الصحي في المناطق الريفية. ففي جمهورية أوزبكستان، وافق المجلس على تمويل قدره 115 مليون دولار أمريكي لمشروع كونغراد المتعلق بتوليد الطاقة الكهربائية من الرياح وتخزين الكهرباء باستخدام البطاريات؛ وهو استثمار مهمّ في مجال الطاقة النظيفة يرمي إلى زيادة قدرة القطاع الخاص على توليد الطاقة من الرياح وسدّ احتياجات البلد المتزايدة من الطاقة. كذلك، وافق المجلس على تمويل قدره 202.15 مليون دولار أمريكي لمشروع تطوير الميكنة الزراعية، الذي يرمي إلى توسيع نطاق الاستفادة من حلول ميكنة زراعية حديثة وفعالة ومراعية لتغير المناخ. وفيما يتعلق بنيجيريا، وافق المجلس على تمويل قدره 60.67 مليون دولار أمريكي لمشروع مراكز التنمية الزراعية المتكاملة في ولاية كاتسينا. وترمي هذه المبادرة إلى زيادة دخل المزارعين وقدرتهم على الصمود في ولاية كاتسينا بتحسين الإنتاجية الزراعية وتعزيز قدرة المزارعين على مواجهة الصدمات المناخية وتقلبات السوق. وفي جمهورية باكستان الإسلامية، وافق المجلس على تمويل قدره 100 مليون دولار أمريكي لمشروع القضاء على شلل الأطفال (المرحلة الخامسة). وسيُساهم هذا التمويل في دعم جهود باكستان الرامية إلى القضاء على فيروس شلل الأطفال البرّيّ وجميع فيروسات شلل الأطفال المتحورة المشتقة من اللقاح، مع تعزيز مسار البلد نحو الحصول على شهادة خلوّه من شلل الأطفال قبل نهاية سنة 2029. وفيما يتعلق بتونس، وافق المجلس على تمويل قدره 335.49 مليون يورو لمشروع تمديد شبكة الطرق السريعة إلى منطقتي الكاف وجندوبة. وسيعمل هذا المشروع على تعزيز التكامل الاقتصاديّ والتنمية الإقليمية بتحسين إمكانات الوصول والترابط، وعلى دعم التماسك الاجتماعيّ بتيسير التنقل، وتحسين السلامة الطرقية والنوعية العامة للبنى التحتية للنقل.
المنامة - استضاف معهد البحرين للدراسات المصرفية والمالية (BIBF) المؤتمر الدولي الخامس للاقتصاد الإسلامي (ICONIE 2026)، بمشاركة أكاديميين وباحثين وخبراء ماليين من 11 دولة، لمناقشة دور أدوات التمويل الإسلامي في معالجة التحديات الاقتصادية العالمية، خصوصًا إدارة الديون السيادية والتمويل العام. وعُقد المؤتمر بمقر المعهد تحت عنوان «التحديات الاقتصادية العالمية والتمويل الإسلامي: خارطة طريق نحو نظام مالي عادل»، بتنظيم المركز الدولي لبحوث الاقتصاد والتمويل الإسلامي التابع لجامعة سلانغور الإسلامية في ماليزيا، وبشراكة استراتيجية مع «BIBF». وشهد المؤتمر مشاركة متخصصين من البحرين والإمارات وعُمان وماليزيا وإندونيسيا وبروناي والمالديف وتايلاند وأستراليا وروسيا ونيجيريا، حيث تناولت المناقشات بدائل التمويل القائمة على تقاسم المخاطر، والتمويل الاجتماعي الإسلامي، وإمكانية توظيفها في مواجهة تحديات الدين العام. وضمت قائمة المتحدثين خبراء دوليين، بينهم البروفيسورة روسني حسن من الجامعة الإسلامية العالمية في ماليزيا، والبروفيسورة عائشة منيزا من جامعة «إنسيف». وقال الدكتور يوسف الماص، الرئيس التنفيذي لمعهد «BIBF»، إن مواجهة التحديات الاقتصادية العالمية تتطلب تعزيز التعاون بين المؤسسات الأكاديمية والقطاع المالي لتطوير حلول مستدامة، مؤكدًا أن المؤتمر يدعم مكانة البحرين مركزًا إقليميًا للتمويل الإسلامي. من جانبه، أوضح الدكتور رضوان ملك، رئيس مركز التمويل الإسلامي بالمعهد، أن المناقشات ركزت على تقييم قابلية تطبيق أدوات التمويل الإسلامي في إدارة الديون والتمويل العام، وربط الأبحاث الأكاديمية باحتياجات الأسواق المالية. ويأتي المؤتمر امتدادًا للتعاون الأكاديمي بين البحرين وماليزيا، وجهود المعهد لتطوير التعليم والتدريب والبحث العلمي في قطاع التمويل الإسلامي.
من المرجح أن يستمر نشاط التمويل الإسلامي المشترك مدعوما باحتياجات تنويع مصادر التمويل في دول مجلس التعاون الخليجي، ورابطة دول جنوب شرق آسيا (آسيان)، ومصر، وتركيا، وباكستان، وفقًا لتقرير جديد صادر عن وكالة فيتش للتصنيفات الائتمانية. ولا تزال دول مجلس التعاون الخليجي المصدر الأكبر للتمويل، بينما تعمل رابطة دول جنوب شرق آسيا (آسيان) على تعزيز حضورها. وبلغت قيمة القروض الإسلامية المشتركة العالمية القائمة 221 مليار دولار. ومن المتوقع أن تحافظ البنوك الإسلامية على إقبالها على التمويل المشترك، مدعومةً بالسيولة الكافية ودورها المحوري في الأنظمة المصرفية في معظم الأسواق الرئيسية. كما تبرز البنوك اليابانية والصينية كمقرضين مهمين في التمويل المشترك التقليدي في دول مجلس التعاون الخليجي، مع مشاركة جزئية في التمويل الإسلامي المشترك، سعيًا منها إلى تعزيز حضورها في المنطقة وتوطيد علاقاتها مع العملاء. إلا أن التوترات الجيوسياسية وارتفاع تكاليف التمويل قد تؤثر سلبًا على هذا النشاط. وقال بشار الناطور الرئيس العالمي للتمويل الإسلامي في وكالة فيتش للتصنيفات الائتمانية: "من المرجح أن يستمر نشاط التمويل الإسلامي المشترك مدعومًا باحتياجات تنويع مصادر التمويل واستمرار إقبال البنوك الإسلامية على التمويل في الأسواق الرئيسية". تكتسب رابطة دول جنوب شرق آسيا (آسيان) حصة متزايدة من خلال صفقات أكبر، لا سيما في ماليزيا وسنغافورة، إلا أن دول مجلس التعاون الخليجي لا تزال السوق المهيمنة. ومن المتوقع أن يستمر دعم مشاركة العديد من البنوك الإسلامية والمؤسسات المالية متعددة الأطراف المصنفة من قبل وكالة فيتش، بفضل السيولة الكافية والتصنيفات الائتمانية القوية بشكل عام. وفي الأسواق الرئيسية، بلغت قيمة القروض الإسلامية المشتركة المُعلنة خلال الأشهر التسعة الأولى من عام 2026 نحو 48.1 مليار دولار، بزيادة قدرها 5% على أساس سنوي، بينما انخفضت قيمة القروض التقليدية المشتركة بنسبة 20% على أساس سنوي. وتجاوزت حصة القروض الإسلامية من إجمالي إصدارات القروض المشتركة 28%. وبلغت قيمة القروض الإسلامية المشتركة العالمية القائمة 221 مليار دولار. وشملت أبرز صفقات القروض الإسلامية المشتركة في دول مجلس التعاون الخليجي تلك التي قدمها بنك دبي الإسلامي، وبنك بوبيان، وشركة الطاقة السعودية. أما في آسيان، فقد تضمنت أبرز صفقات القروض الإسلامية المشتركة تسهيلات لشركة IOI Marina View Pte. Ltd.، وهي شركة تطوير عقاري مقرها سنغافورة، وشركة DayOne، وهي شركة تطوير مراكز بيانات مقرها سنغافورة. وأعلنت شركة "ديجيتال ناسيونال برهاد" الماليزية أيضاً عن تمويل إسلامي مشترك لأجل محدد بقيمة 5.2 مليار رينغيت ماليزي (1.23 مليار دولار).
الرياض - ارتفعت أصول قطاع التمويل الإسلامي حول العالم بنسبة 9% خلال عام 2025 لتبلغ 6.5 تريليون دولار، فيما أصبحت السعودية للمرة الأولى أكبر سوق للصكوك عالمياً من حيث القيمة القائمة، بحسب تقرير تنمية التمويل الإسلامي 2026 الصادر عن المؤسسة الإسلامية لتنمية القطاع الخاص بالتعاون مع مجموعة بورصة لندن. يتوقع التقرير- بحسب ما نشرته « النهار « - أن تتخطى أصول القطاع 10.5 تريليون دولار بحلول عام 2030، بمتوسط نمو سنوي يقارب 9% خلال السنوات الخمس المقبلة، مدعوماً بتوسع الصيرفة الإسلامية، علاوة على تزايد إصدارات الصكوك وانتشار أوسع للتمويل الإسلامي في الأسواق الناشئة.يحضر القطاع اليوم في 98 دولة، وفق التقرير الذي يقيس مستوى تطور التمويل الإسلامي في 140 دولة عبر خمسة محاور تشمل الأداء المالي، الحوكمة، الاستدامة، المعرفة، الوعي. ارتفعت القيمة العالمية للمؤشر من 11 إلى 12 نقطة، مع تحسّن نتائج 71% من الدول المشمولة، بينما حافظت ماليزيا والسعودية والإمارات وإندونيسيا وباكستان على صدارة الأسواق الأكثر تطوراً. كيف انتزعت السعودية صدارة الصكوك؟ - بحسب التقرير، تجاوزت قيمة الصكوك القائمة عالمياً 1.1 تريليون دولار بعد نمو بنسبة 11%، في حين قفزت الإصدارات 14.5% على أساس سنوي إلى مستوى قياسي بلغ 291.4 مليار دولار. يعزو التقرير هذا الزخم أساساً إلى طفرة إصدارات دول مجلس التعاون الخليجي، في ظل استمرار انخفاض أسعار النفط وحالة عدم اليقين الاقتصادي العالمي اللتين زادتا الضغوط المالية على حكومات المنطقة. يشير التقرير إلى أن السعودية وماليزيا تستحوذان معاً على نحو ثلثي الصكوك القائمة عالمياً. على صعيد إجمالي أصول التمويل الإسلامي، حلّت السعودية ثانية بنحو 1,468 مليار دولار بعد إيران التي سجلت 2,194 مليار دولار، تلتهما ماليزيا بـ862 مليار دولار ثم الإمارات بـ532 مليار دولار. تدخل أفريقيا على الخط أيضاً، إذ أعلنت حكومات بنين والجزائر ونيجيريا والسنغال خططاً لإصدار صكوك خلال 2026، بحسب التقرير الذي أشار إلى أن بنين طرحت أول صكوكها بقيمة 500 مليون دولار في كانون الثاني/يناير 2025، لتجتذب الصفقة، إلى جانب شريحة سندات تقليدية بقيمة 350 مليون دولار، طلبات اكتتاب تخطت 7 مليارات دولار. الصناديق الإسلامية الأسرع نمواً : بقيت الصيرفة الإسلامية المكوّن الأكبر للقطاع بحصة 71% من الأصول وقيمة 4.6 تريليون دولار، وفق التقرير، غير أن الصناديق الإسلامية سجلت أسرع وتيرة نمو، إذ ارتفعت أصولها المُدارة 22% إلى 375 مليار دولار مدفوعة بالأداء القوي لأسواق الأسهم. كذلك نمت أصول التكافل 9% إلى 146 مليار دولار، بينما توسعت المؤسسات المالية الإسلامية الأخرى 12% لتصل إلى 217 مليار دولار. يرى التقرير أن القطاع دخل عام 2026 من موقع قوة، رغم أن التطورات الجيوسياسية في الشرق الأوسط فرضت تحديات جديدة. أظهرت المصارف الإسلامية الخليجية صلابة بفضل مراكزها القوية في رأس المال والسيولة، في حين تواجه مصارف دول أخرى مخاطر التضخم وتقلبات العملات وتشدد شروط التمويل. أما شركات التكافل فبقي تعرّضها المباشر للمطالبات محدوداً لأن التغطية تستثني عادة هذا النوع من المخاطر، فيما ظلت أسواق الصكوك متماسكة بدعم من احتياجات التمويل وطلب المستثمرين، بحسب التقرير. حقائق رئيسية: 1 -أصول التمويل الإسلامي عالمياً بلغت 6.5 تريليون دولار في 2025، بنمو 9%. 2 -إصدارات الصكوك سجلت رقماً قياسياً عند 291.4 مليار دولار. 3 -الصناديق الإسلامية نمت 22% إلى 375 مليار دولار، لتكون الأسرع نمواً بين القطاعات الرئيسية. 4 - 60 دولة لديها شكل واحد على الأقل من تنظيمات التمويل الإسلامي. 5 -إصدارات الصكوك المستدامة بلغت مستوى قياسياً عند 23.8 مليار دولار في 2025.
يواصل قطاع الصيرفة الإسلامية في قطر نموه وترسيخ حضوره في المنظومة المالية المحلية، مدفوعا بقوة القطاع المصرفي بالدولة وتطور البيئة التنظيمية والتوسع في الخدمات الرقمية، إلى جانب تنامي الاهتمام بالصكوك والتمويل المستدام. وتؤكد أحدث بيانات مصرف قطر المركزي، الواردة في تقرير الاستقرار المالي لعام 2025 الصادر في أغسطس الماضي، متانة القطاع المصرفي القطري واستقراره، إذ ارتفع إجمالي موجوداته بنسبة 5.1 بالمئة، مدفوعا بنمو الائتمان في القطاعين العام والخاص، مع استمرار تحسن مؤشرات جودة الموجودات نتيجة انخفاض القروض غير المنتظمة وتعزيز مخصصات تغطية المخاطر. فيما بقيت احتياطيات رأس المال والسيولة، وفقا للتقرير نفسه، أعلى بكثير من الحدود الدنيا للمتطلبات التنظيمية. وبحسب التقرير، بلغت نسبة كفاية رأس المال 19.9 بالمئة في 2025، مقابل 19.6 بالمئة في 2024، فيما ارتفعت نسبة رأس المال الأساسي بالشريحة الأولى إلى 15.7 بالمئة مقابل 15.2 بالمئة، وانخفضت نسبة القروض غير المنتظمة إلى 3.4 بالمئة مقابل 3.6 بالمئة، بينما ارتفعت نسبة مخصصات القروض غير المنتظمة إلى القروض غير المنتظمة إلى 84.6 بالمئة مقابل 77.4 بالمئة. كما بلغت نسبة الموجودات السائلة إلى إجمالي الموجودات 25.2 بالمئة، ونسبتها إلى المطلوبات قصيرة الأجل 58.8 بالمئة. كما تظهر بيانات تقرير /التمويل الإسلامي في دولة قطر لعام 2025/ الصادر عن بيت المشورة للاستشارات المالية، استمرار نمو منظومة التمويل الإسلامي في قطر، إذ ارتفع إجمالي أصول مكوناتها إلى نحو 718.5 مليار ريال في 2025، مقارنة بنحو 682.3 مليار ريال في 2024. واستحوذت على الحصة الأكبر من هذه الأصول بنسبة 85.8 بالمئة، بقيمة بلغت 616.5 مليار ريال، مقابل 585.5 مليار ريال في 2024، بنمو 5.3 بالمئة، متجاوزة معدل نمو البنوك التجارية التقليدية البالغ 5 بالمئة، ومشكلة نحو 28 بالمئة من إجمالي أصول القطاع المصرفي القطري. وجاءت الصكوك في المرتبة الثانية بحصة تقارب 11 بالمئة، تلاها التأمين التكافلي بحصة 0.7 بالمئة، فيما توزعت النسبة المتبقية بين شركات التمويل والاستثمار الإسلامية والصناديق الاستثمارية. أما الموجودات المحلية للبنوك الإسلامية فبلغت 554.3 مليار ريال بنسبة نمو بلغت 4.6 بالمئة، في حين ارتفعت ودائعها بنسبة 7.5 بالمئة خلال العام لتصل إلى 364.4 مليار ريال، مستحوذة على نحو 35 بالمئة من إجمالي ودائع الجهاز المصرفي. وبلغت التمويلات المقدمة من البنوك الإسلامية 418.3 مليار ريال، بنمو 4.2 بالمئة مقارنة بالعام 2024، لتستحوذ على نحو 29 بالمئة من إجمالي تمويلات القطاع المصرفي. ويبرز اتساع حضور البنوك الإسلامية (مصرف قطر الإسلامي "المصرف"، بنك الريان، بنك دخان، بنك قطر الدولي الإسلامي "الدولي الإسلامي") في السوق المحلية، من خلال حصتها المرتفعة من التمويلات المصرفية الموجهة إلى عدد من الأنشطة، إذ استحوذت على 63 بالمئة من التمويلات الموجهة إلى القطاع الاستهلاكي، و44 بالمئة من التمويلات العقارية، و42 بالمئة من تمويلات المقاولات، و34 بالمئة من تمويلات الصناعة، فيما اتجه 96 بالمئة من إجمالي تمويلاتها إلى السوق المحلية. وفي ظل هذه البيئة المواتية، يرى اقتصاديون وخبراء في القطاع حاورتهم وكالة الأنباء القطرية /قنا/، أن الصيرفة الإسلامية في قطر تعيش نموا متعدد الأبعاد يمتد إلى الرقمنة والابتكار المالي وأدوات التمويل المستدام، حيث أكد الدكتور عبد الباسط أحمد الشيبي، الرئيس التنفيذي للدولي الإسلامي، في تصريح خاص لوكالة الأنباء القطرية /قنا/، أن استمرار نمو المصارف الإسلامية وتفوقها في بعض المؤشرات يعود إلى مجموعة من العوامل، في مقدمتها متانة البيئة التشغيلية للاقتصاد القطري، المدعومة برؤى استراتيجية وسياسات اقتصادية مستدامة، إلى جانب قدرة الصيرفة الإسلامية على الابتكار وطرح منتجات مالية تلبي احتياجات الأفراد والشركات، مع الالتزام بالضوابط الشرعية ومعايير الحوكمة وإدارة المخاطر. وأضاف الشيبي أن الاستثمار المبكر في التحول الرقمي والبنية التكنولوجية أسهم في رفع كفاءة التشغيل وخفض التكاليف وتحسين تجربة العملاء، معتبرا أن هذه العوامل عززت الثقة بالقطاع المصرفي الإسلامي. وعن قدرة قطر على تعزيز مكانتها في صناعة الصيرفة الإسلامية، أكد الدكتور الشيبي أن الدولي الإسلامي ينطلق من قاعدة رأسمالية صلبة وملاءة مالية قوية، ويعزز حضوره من خلال الابتكار التقني وتطوير الخدمات الرقمية وتوسيع الشراكات الاستراتيجية، إلى جانب نقل خبراته في الصيرفة الإسلامية إلى الأسواق الخارجية عبر شراكات ومشاريع تسهم في تعزيز حضور المؤسسات المالية القطرية إقليميا ودوليا. وفيما يتعلق بسوق الصكوك، أشار الرئيس التنفيذي للدولي الإسلامي إلى أنها تتمتع بمقومات نمو كبيرة في ظل استمرار الدولة في تنفيذ مشاريع تنموية وتطوير البنية التحتية وفق رؤية قطر الوطنية 2030، مشيرا إلى أن الصكوك توفر أداة لربط السيولة الاستثمارية بالمشاريع الاقتصادية الحقيقية. وأوضح أن حضور الدولي الإسلامي في أسواق الصكوك يعود إلى عام 2012، حين أصدر صكوكا بقيمة 700 مليون دولار استقطبت اكتتابا تجاوز 5 مليارات دولار، وصولا إلى إصداره الأخير بقيمة 500 مليون ريال الذي أدرج في بورصة قطر، مشيرا إلى أن الصكوك الخضراء والمستدامة تمثل أداة مهمة لتمويل مشاريع الطاقة المتجددة وخفض الانبعاثات، مستشهدا بإصدار الدولي الإسلامي صكوكا مستدامة /أوريكس/ بقيمة 500 مليون دولار في بورصة لندن، شهد طلبا تجاوز ثمانية أضعاف قيمة الإصدار، مؤكدا أهمية توجيه التمويل إلى مشاريع تحقق أثرا بيئيا واجتماعيا مستداما. من جانبه، ربط الدكتور خالد بن إبراهيم السليطي، نائب رئيس مجلس إدارة بيت المشورة للاستشارات المالية، في تصريح مماثل، مستقبل الصيرفة الإسلامية بالتحول الرقمي، مؤكدا أنه لم يعد مجرد أداة لتحسين الأداء، بل أصبح محركا أساسيا للنمو والاستدامة. وقال إن التكنولوجيا المالية الإسلامية تجاوزت 198 مليار دولار من حيث القيمة السوقية، مع توقعات بوصولها إلى 341 مليار دولار بحلول 2029، بمعدل نمو سنوي مركب يبلغ 11.5 بالمئة، مشيرا إلى أن طفرة الذكاء الاصطناعي تمثل تحولا نوعيا في مسار التكنولوجيا المالية. وأكد الدكتور السليطي، أن مستقبل الصيرفة الإسلامية يرتبط بصورة وثيقة بالابتكار الرقمي، بما يوفره من نماذج ومنتجات قادرة على تلبية احتياجات المتعاملين وتعزيز الشمول المالي، مشددا على أن استدامة نمو التمويل الإسلامي ستعتمد بدرجة كبيرة على قدرة المؤسسات على مواكبة التطورات التكنولوجية. وفي جانب الصكوك المستدامة، أشار إلى بروز تجارب واعدة في دولة قطر، لافتا إلى أن إصدارات الصكوك تجاوزت 20 مليار ريال، فيما شهد الربع الأول من العام الجاري إدراج أول صكوك خضراء في بورصة قطر، صادرة عن بنك الريان بقيمة 500 مليون ريال. ودعا إلى مواصلة تحديث الأطر التنظيمية والتشريعية بما يتوافق مع المعايير البيئية والحوكمة العالمية، وتقديم حوافز للمصدرين والمستثمرين، وتوسيع قاعدة المشاريع الخضراء المؤهلة للتمويل، وتعميق سيولة سوق الصكوك المستدامة الثانوية، إلى جانب تعزيز الجوانب القانونية وإجراءات التحكيم الدولية. وعن أبرز التحديات التي تواجه القطاع، أوضح الدكتور السليطي أنها تشمل المخاطر الاقتصادية العالمية الناجمة عن استمرار النزاعات وتأثيراتها على سلاسل الإمداد، وتقلبات تكاليف التمويل العالمية، وحدة المنافسة مع البنوك التقليدية، فضلا عن تحدي المواءمة بين التحول الرقمي ومتطلبات الالتزام بالمعايير التنظيمية والشرعية. وعلى الرغم من ذلك، توقع نائب رئيس مجلس إدارة بيت المشورة للاستشارات المالية استمرار نمو الصيرفة الإسلامية في قطر خلال السنوات الخمس المقبلة، مدفوعا بتوسع قاعدة أصول المصارف الإسلامية، مع اتجاه أكبر للتمويل نحو القطاع الخاص، وتركيز متزايد على قطاعات الطاقة المتجددة والمشاريع الخضراء والابتكار، بما يدعم التحول نحو الاقتصاد المستدام واقتصاد المعرفة والتنويع الاقتصادي. ولا تقتصر منظومة التمويل الإسلامي في قطر على النشاط المصرفي، بل تشمل كذلك التأمين التكافلي والصكوك وشركات التمويل والاستثمار والصناديق الاستثمارية، بما يعكس تنوع مكونات الصناعة المالية الإسلامية في الدولة. ففي قطاع التمويل غير المصرفي، أظهر تقرير الاستقرار المالي استمرار نمو نشاط شركات التمويل المرخصة المتوافقة مع أحكام الشريعة الإسلامية، إذ بلغ إجمالي أصولها 2.62 مليار ريال بنهاية 2025، بنمو 3.6 بالمئة، فيما ارتفعت حصة التمويل الإسلامي من إجمالي أصول هذه الشركات إلى 78.8 بالمئة، مقابل 74.2 بالمئة في 2024. ويأتي التأمين التكافلي والصكوك ضمن المكونات الأخرى لهذه المنظومة، في إطار بيئة تنظيمية يواصل مصرف قطر المركزي تطويرها بما يدعم الاستدامة والحوكمة وإدارة المخاطر والتحول الرقمي. وقد شمل ذلك تطوير الأطر المتعلقة بالتمويل المستدام والاستدامة والإفصاح والحوكمة البيئية والاجتماعية والمؤسسية (ESG)، إلى جانب الأطر التنظيمية الخاصة بقطاع التأمين والتكافل. وتشير هذه المعطيات، إلى جانب قوة مؤشرات القطاع المصرفي، إلى أن الصيرفة الإسلامية في قطر تدخل مرحلة جديدة يمتد فيها النمو إلى الرقمنة والذكاء الاصطناعي والصكوك الخضراء وتمويل القطاع الخاص والمشاريع المرتبطة بالتنويع الاقتصادي، مستفيدة من قوة الأساس المصرفي والتنظيمي وتنامي الطلب على التمويل الإسلامي والمستدام.
+974 4450 2111
info@alsayrfah.com
